 Linkedin

 Facebook
 Email
 more
1. ¿Qué está en juego?
- Operación: un proveedor extranjero sin establecimiento permanente vende a un residente en México insumos que una IMMEX tiene en importación temporal. Se tramitan retorno virtual e importación definitiva (pedimentos V5) sin que la mercancía salga del país.
- Postura del SAT y del proyecto: hay dos actos distintos. Se paga IVA por la importación definitiva y, además, el adquirente debe retener el IVA de la venta porque el bien está en México al enajenarse (arts. 1-A, fr. III y 10 LIVA).
- Monto: el SAT busca recuperar al menos $44,000 millones por 2019–2023, más créditos individuales como el de $6,371 millones a Samsung (2015–2016). Si se aprueba, el criterio será obligatorio en los juicios sin sentencia firme.
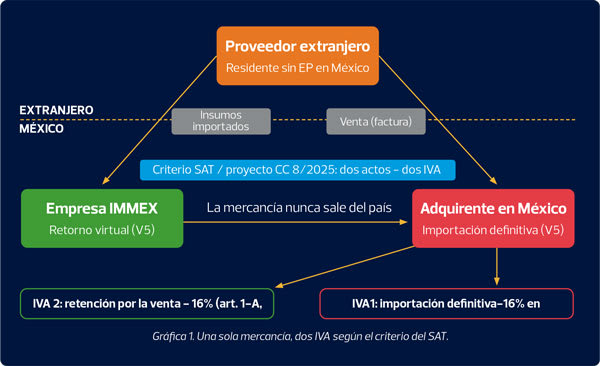
| Concepto | IVA 1 – Importación definitiva | IVA 2 – Retención por enajenación |
|---|---|---|
| Hecho imponible | Introducción de bienes al país (pedimento V5 de importación definitiva) | Enajenación de bienes ubicados en México por un residente en el extranjero sin EP |
| Sujeto que paga | Adquirente en México, como importador | Adquirente en México, como retenedor (sustituto) |
| Base y monto | Valor en aduana $60,000,000 × 16% = $9,600,000 | Precio $60,000,000 × 16% = $9,600,000 |
| Momento de pago | Al despachar, con el pedimento | Día 17 del mes siguiente |
| Acreditamiento | Acreditamiento En el mes en que se pagó | En la declaración siguiente a la del entero (art. 5, fr. IV LIVA) |
2. ¿Qué significa el mecanismo de “pagos mensuales” de la SCJN?
El proyecto no elimina el doble IVA; lo hace más llevadero en flujo. El IVA retenido y enterado es acreditable en el mes siguiente (art. 5, fr. IV LIVA). La SCJN usaría ese derecho para que lo pagado por la retención de un mes cubra la del mes siguiente. Así, cada mes sólo se paga en efectivo la diferencia:
| Elemento del pasaje | Interpretación RSM |
|---|---|
| “Pagos mensuales por las retenciones reclamadas” Qué se paga | El contribuyente no tendría que pagar el crédito fiscal en una sola exhibición. Enteraría mes por mes la retención que el SAT determinó para cada periodo, siguiendo el orden cronológico de los meses observados (por ejemplo, enero, febrero y marzo de 2023). |
| “Aplicaran las cantidades enteradas contra las obligaciones de los meses siguientes” Efecto revolvente | El IVA retenido y enterado se vuelve acreditable para quien lo retuvo (art. 5, fr. IV LIVA). El proyecto aprovecharía ese derecho: lo que se pagó por el mes 1 se aplica contra la retención determinada del mes 2, lo del mes 2 contra el mes 3, y así sucesivamente. Funciona como un depósito que se recicla. |
| “Reduciendo la necesidad de desembolsos sucesivos por el importe íntegro” Sólo diferenciales | El efectivo nuevo de cada mes es únicamente la diferencia entre la retención del mes y lo aplicable del mes anterior. Si la retención del mes es menor, no hay desembolso y el remanente se arrastra. |
| Resultado económico Lo que cambia | El desembolso total del principal deja de ser la suma de todas las retenciones y se aproxima a la retención mensual más alta del periodo. El IVA “doble” se vuelve un costo financiero y de accesorios, no una pérdida definitiva del principal. |
3. Impacto financiero (ejemplo ilustrativo)
| Concepto | Sólo importación | Criterio SAT / proyecto |
|---|---|---|
| Valor de la compra V5 | $60,000,000 | $60,000,000 |
| IVA de importación (pedimento) | $9,600,000 | $9,600,000 |
| IVA retenido al proveedor extranjero | - | $9,600,000 |
| Salida total de efectivo por IVA | $9,600,000 | $19,200,000 |
| Carga de IVA como porcentaje del valor | 16% | 32% |
| Monto que se recupera después (acreditamiento o devolución) | - | $9,600,000 |
Puntos críticos
- Accesorios: no se sabe si la actualización, los recargos y las multas (55% a 75%) se calcularían sobre cada retención o sólo sobre los diferenciales. Es la variable que define el costo final.
- Sustento legal: el art. 23 CFF no permite compensar contra retenciones a terceros, y el pago a plazos de los arts. 66 y 66-A CFF es otra figura. La eficacia del mecanismo depende del engrose y de las reglas que emita el SAT.
Fondo: el mecanismo alivia la liquidez, pero no resuelve si la retención procede. Sigue siendo defendible que el retorno virtual ubica la venta en el extranjero.
4. Matriz de posicionamiento técnico
| Tema | Obligación normativa | Interpretación prudente | Criterio defendible ante el cliente |
|---|---|---|---|
| Retención en operaciones V5 | Art. 1-A, fr. III y art. 10 LIVA; las RGCE la imponen expresamente. | Mientras no haya jurisprudencia, el riesgo de que se confirme es alto: el proyecto coincide con el SAT. | La ficción de retorno virtual permite sostener que la enajenación ocurre en el extranjero (criterio del Cuarto TCC). |
| Créditos fiscales en litigio | El crédito no está firme mientras siga el juicio. | Cuantificar desde ahora el principal y los accesorios por mes y prever la liquidez necesaria. | No desistirse; si se confirma el criterio, pedir la aplicación del mecanismo mensual y del acreditamiento. |
| Operación futura | Retener y enterar si se sigue usando V5 con proveedores sin EP. | Retener y acreditar desde ya: corta la generación de nuevas contingencias y multas. | Revisar la cadena de suministro para que la enajenación no recaiga en un adquirente nacional sin retención. |
| Accesorios | Se generan por ministerio de ley (arts. 17-A, 21 y 76 CFF). | Suponer que se causan sobre cada mes desde su vencimiento original. | Argumentar que, si el mecanismo es neutro, los accesorios deben limitarse a los diferenciales. |
5. Recomendaciones RSM
- Cuantificar mes por mes las operaciones V5 desde el ejercicio más antiguo no caducado, en los tres escenarios.
- Revisar la estrategia de litigio y preparar argumentos sobre los accesorios y la neutralidad del acreditamiento.
- Operación corriente: evaluar retener y enterar desde ya para cortar nuevas contingencias, cuidando el efecto en los saldos a favor.
- Comparar alternativas (autocorrección, acuerdo conclusivo ante PRODECON o pago a plazos) y dar seguimiento a la votación y al engrose.
Descarga el Flash Informativo completo dando clic en el siguiente botón:

José Luis Ureña
Socio
RSM México