 Linkedin

 Facebook
 Email
 more
PDFファイルはこちらから
はじめに
「令和8年度税制改正大綱」において、18歳未満を対象とした「こどもNISA」を創設する方針が示され、2027年1月から開始することが決まりました。長期・安定的な投資を通じて、大学進学等の成人後のライフイベントに伴う必要資金を備えられるようにすることが狙いです。また、昨今のインフレにより教育資金が今後より上昇することが考えられるため、その準備を目的とする投資を促進する一面もありそうです。今回はこの「こどもNISA」の概要とともに、旧ジュニアNISAや学資保険との違いから見えてくるポイントを解説します。こどもNISAの利用を検討されている方は、ぜひ参考にしてください。
旧ジュニアNISAとの主な相違点・ポイント
NISAは、少額からの投資を行う方のために2014年にスタートした「少額投資非課税制度」です。通常、株式や投資信託等の金融商品に投資した場合、これらを売却して得た利益や受け取った配当に対して約20%の税金が課されますが、NISAを活用した投資ではこの税金がかかりません。ただし、NISAで投資できる上限金額は決まっているほか、対象年齢が18歳以上であったことから、必ずしも使い勝手の良い制度ではありませんでした。そこで2016年には18歳未満を対象とした「ジュニアNISA」が開始されましたが、利用者数が伸びなかった等の理由から2023年で終了しています。
こどもNISAは、ジュニアNISAで課題となっていた点が改善され、より柔軟で使いやすい制度設計になったといわれています。ここでは、ジュニアNISAとの違いに着目しながら、こどもNISAの制度上のポイントを見ていきましょう。
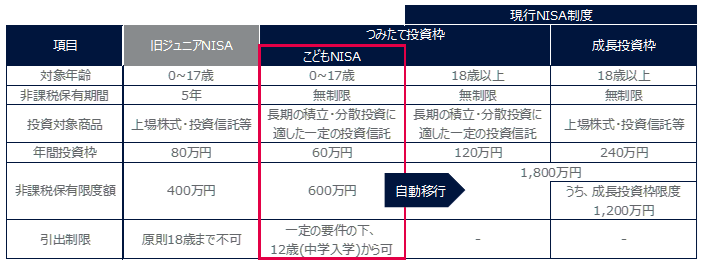
比較から見えてくるポイントとして、ジュニアNISAは保有期間が5年に限定されていましたが、こどもNISAには期間の定めはなく、18歳になると自動的に現行NISAのつみたて投資枠へ移行するため、より長期投資の複利を活かして積立を行うことが可能となります。一方で、投資対象商品は上述のとおり長期・安定的な投資という側面が重視され、長期の積立・分散投資に適した一定の投資信託に限られています。その分、非課税保有限度額は拡大し、より多くの資産を非課税で運用することが可能となります。
また、次のポイントとして、ジュニアNISAは原則18歳まで引出制限があったのに対して、こどもNISAでは、子どもの教育費や生活費に用いる目的で本人の同意があれば12歳(中学校入学)から引出しが可能です。そのため、中学生の子どもの通塾費用に充てるなど、より柔軟な利用が可能となります。なお、中学校入学以前であっても、災害等の事由があり、所轄税務署長の確認など必要な手続を経た場合は、遡及課税のペナルティなく非課税で引き出すことが可能です。
ここまでジュニアNISAとの違いを通じて制度として現行より改善したポイントを説明しましたが、こどもNISAを利用する場合には下記に留意することが必要と考えられます。
① 元本保証なし
金融商品への投資であり、相場変動リスクを負っていることから、元本割れする可能性はゼロではなく、実際に引き出したいタイミングで理想の相場価格になっているとは限りません。
② 資金使途が限定
こどもNISAへの投資が行われることにより、親名義から子ども名義の資産になるとともに、その利用目的は教育資金等に限定されます。加えて、子どもの中学校入学までは原則引き出すことができないため、資金の流動性が失われ、一定期間固定化することになります。そのため、親のNISAの限度額に余裕があれば、投資対象や資金使途の制限を避けて、親のNISA枠での運用を検討するなど、個人の状況や考え方によって投資の選択や組み合わせは多様になることが想定されます。
③ 親や祖父母からの拠出は贈与に該当
こどもNISAの口座は子ども名義となることから、親や祖父母が資金を拠出する場合は「贈与」に該当します。そのため、その他の贈与も含めて贈与税の基礎控除(年110万円)に収まっているか、留意が必要です。
学資保険との主な相違点・ポイント
子どもの教育資金を計画的に準備するという目的が同じ商品として「学資保険」があります。学資保険は、一般的に貯蓄型の生命保険であり、進学時等に満期保険金を受け取れることに加え、万が一契約者(親)に万が一のことがあった際に、その後の保険料の支払いが免除されるのが特徴です。ここでは、一般的な学資保険との違いからこどもNISAを理解していきます。
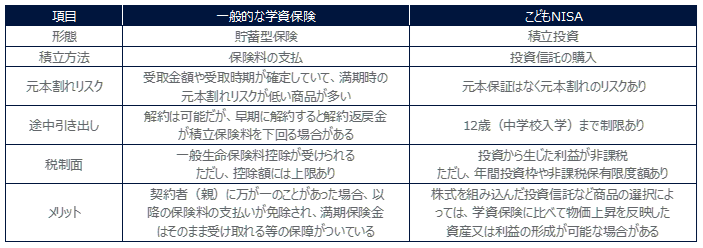
まず、学資保険は契約時に受取時期(高校入学時や大学入学時)や受取金額が確定しており、満期時点では受取総額が払込保険料総額を上回るように設計されるのが一般的です。そのため、元本割れリスクはこどもNISAと比較して低いと考えられます。ただし、満期運用を前提としているため、早期解約の場合は元本割れとなる可能性があります。
次に税制面ですが、学資保険の支払保険料は、年末調整や確定申告時に所得控除を受けることで、所得税や住民税が軽減されます。ただし、控除額には限度があるため、学資保険以外の生命保険料の有無や金額によっては、支払保険料全額について控除を受けることができません。一方、こどもNISAは、年間投資枠や非課税保有限度額はあるものの、対象金融商品への投資から生じた利益は非課税となります。
最後に、一般的な学資保険の最大のメリットとして、契約者の死亡など万が一の場合にも、以後の保険料の払込みは不要となり、払込みが行われたものとして保険金を受け取ることができる点が挙げられます。返戻率は下がる可能性はありますが、商品によっては子どもの医療保障を付けるなど、保障内容を充実させることも可能です。
こどもNISAのメリットには、株式を組み込んだ投資信託など運用商品をどのように選択するかによって、今後の物価上昇に見合った運用益を得られる可能性がある点が挙げられます。学資保険は貯蓄性を重視した商品設計が多く、保障も付いていることから、返戻率は必ずしも物価上昇に見合ったものではなく、インフレリスクへの対応という観点ではこどもNISAに強みがあると考えられます。
まとめ
こどもNISAが開始することで、子どもの成長に必要な資金づくりの選択肢がひとつ増えることになります。また、こどもNISAの制度理解や資金運用を通じて、親子で金融や税金の仕組みを学ぶ良い機会にもなります。特徴やメリット・デメリットを理解しながら、必要に応じて有効に活用してください。
お問い合わせ
Seiwa Newsletter に関するご質問等は、当法人ウェブサイトの「お問い合わせ」フォームにてお願いいたします。
