 Linkedin

 Facebook
 Email
 more

Welche Steuerausgleichsmethode passt zu Ihrem internationalen Entsendungsprogramm?
Soll ein Mitarbeitender bei einer Entsendung nach Singapur von den tieferen lokalen Steuern profitieren? Und wer trägt die zusätzliche Steuerbelastung bei einer Entsendung nach Deutschland oder in die USA?
Genau diese Frage steht im Zentrum der Entscheidung zwischen Tax Equalization und Tax Protection. Beide Ansätze schützen Mitarbeitende vor einer höheren Steuerbelastung infolge einer internationalen Tätigkeit im Zusammenhang mit einem Short-Term oder Long-Term Assignment. Sie unterscheiden sich jedoch wesentlich darin, wie mit allfälligen Steuervorteilen umgegangen wird. Die Unterscheidung mag auf den ersten Blick einfach sein, der Teufel steckt aber im Detail und die praktischen Auswirkungen sind erheblich.
Was bedeutet Tax Equalization?
Bei der Tax Equalization soll der Mitarbeitende aus steuerlicher Sicht weder besser noch schlechter gestellt werden, als wenn keine Entsendung stattgefunden hätte. Dazu wird eine hypothetische Steuer, die sogenannte Hypotax, auf Basis der definierten Stay-at-home-Vergütung ermittelt und typischerweise monatlich via Payroll vom Mitarbeiter einbehalten.
Im Gegenzug übernimmt der Arbeitgeber die von der Steuerausgleichsregelung erfassten tatsächlichen Steuern im Gastland und soweit anwendbar auch die auf die Entsendung entfallenden Steuern im Heimatland. Der Arbeitgeber trägt damit grundsätzlich die Kosten einer höheren tatsächlichen Steuerbelastung, erhält aber auch den Vorteil, wenn die tatsächlichen Steuern tiefer ausfallen als die Hypotax.
Tax Equalization in einem Satz
Der Mitarbeitende trägt eine hypothetisch berechnete Heimatsteuerbelastung und der Arbeitgeber trägt die erfasste tatsächliche Steuerbelastung auf dem Erwerbseinkommen im Heimat- und Gastland.
Was bedeutet Tax Protection?
Bei der Tax Protection wird die tatsächliche, von der Regelung erfasste Steuerbelastung während der Entsendung mit einer hypothetischen Heimatsteuerbelastung verglichen. Ist die tatsächliche Belastung höher, übernimmt der Arbeitgeber grundsätzlich die Differenz. Ist sie tiefer, verbleibt der Vorteil typischerweise beim Mitarbeitenden.
Anders als bei Tax Equalization wird in der Regel keine laufende Hypotax einbehalten. Der Mitarbeitende bleibt grundsätzlich für seine tatsächlichen Steuern verantwortlich. Der Arbeitgeber leistet den definierten Ausgleich.
Tax Protection in einem Satz
Tax Protection schützt den Mitarbeitenden vor einer höheren Steuerbelastung infolge der internationalen Tätigkeit, während allfällige Steuervorteile grundsätzlich beim Mitarbeitenden verbleiben.
Praxisbeispiel A: Entsendung von Zürich nach München
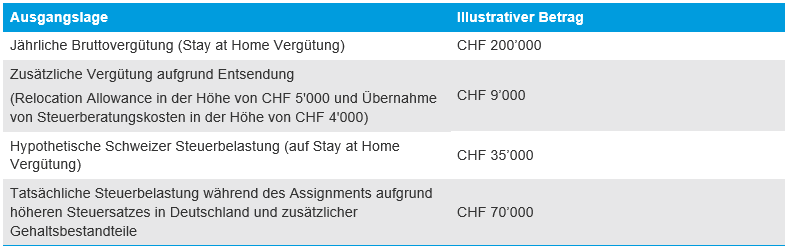
Szenario Tax Equalization:
Der Mitarbeitende trägt wirtschaftlich die Hypotax von CHF 35’000. Der Arbeitgeber bezahlt die tatsächliche Steuer von CHF 70’000 und trägt im vereinfachten Beispiel die Differenz von CHF 35’000.
Szenario Tax Protection:
Die tatsächliche Steuer von CHF 70’000 wird mit der hypothetischen Schweizer Steuer von CHF 35’000 verglichen. Der illustrative Ausgleich des Arbeitgebers beträgt CHF 35’000. Der Mitarbeitende verbleibt wirtschaftlich bei einer Belastung von CHF 35’000.
Praxisbeispiel B: Entsendung von Zürich nach Singapur
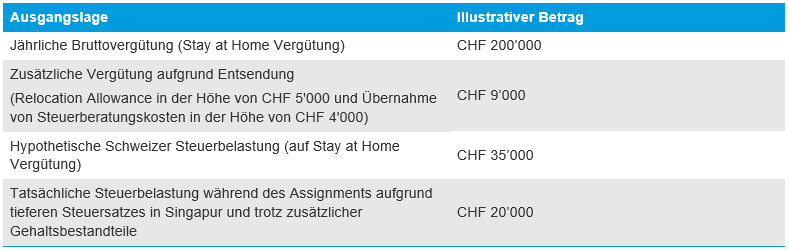
Szenario Tax Equalization:
Der Mitarbeitende trägt wirtschaftlich die Hypotax von CHF 35’000. Der Arbeitgeber bezahlt die tatsächliche Steuer von CHF 20’000. Der Steuervorteil fällt dem Arbeitgeber zu.
Szenario Tax Protection:
Die tatsächliche Steuer von CHF 20’000 wird mit der hypothetischen Schweizer Steuer von CHF 35’000 verglichen. Der Mitarbeitende verbleibt wirtschaftlich bei einer Belastung von CHF 20'000, womit der Steuervorteil ihm zufällt.
Der unterschätzte Kostentreiber: Tax Gross-up
Übernimmt der Arbeitgeber eine persönliche Steuer des Mitarbeitenden oder bezahlt er dem Mitarbeitenden die Differenz zwischen höherer Gastlandsteuer und hypothetischer Heimatlandsteuer, wird diese Zahlung in der Regel selbst steuerbares Einkommen darstellen. Übernimmt der Arbeitgeber auch die Steuer auf dieser zusätzlichen Leistung, entsteht ein Tax-on-Tax-Effekt. Die Berechnung hängt von der lokalen Steuerlogik ab und kann mehrere Berechnungsschritte erfordern.
Vereinfachte Illustration
Bei einem konstanten Grenzsteuersatz von 40 % ergibt sich für eine gewünschte Nettoarbeitgeberleistung von CHF 50’000 ein Bruttobetrag von CHF 50’000 ÷ (1 - 40 %) = CHF 83’333.
Davon entfallen CHF 33’333 auf den vereinfachten Tax-on-Tax-Effekt. In der Praxis sind progressive Tarife, Abzüge und weitere Abgaben einzubeziehen.
Es wird häufig angenommen, dass Tax Equalization für den Arbeitgeber automatisch kostengünstiger ist, wenn die Steuerbelastung im Gastland tiefer ausfällt als im Heimatland. In der Praxis können jedoch Tax Gross-ups und administrativer Aufwand einen Teil dieses Vorteils aufzehren. Die wirtschaftlich optimale Lösung hängt daher von den konkreten Umständen der Entsendung ab und sollte im Rahmen der Policy-Gestaltung geprüft werden.
Tax Reconciliation: Die notwendige Schlussabrechnung
Unabhängig davon, ob ein Unternehmen Tax Equalization oder Tax Protection anwendet, erfolgt die definitive Berechnung häufig erst nach Abschluss des Steuerjahres oder nach Vorliegen der Steuerveranlagungen.
Tax Equalization
Bei Tax Equalization dient die Reconciliation insbesondere dazu:
- Abgleich der einbehaltenen Hypotax mit der finalen Hypotax
- Berücksichtigung von Bonus, variabler Vergütung und Equity Awards
- Zuordnung der Vergütung zu Heimat- und Gastland
- Ermittlung von Nachzahlungen oder Rückerstattungen
- Abschluss der Steuerausgleichsberechnung nach dem Assignment
Tax Protection
Auch bei Tax Protection ist eine abschliessende Berechnung erforderlich, um zu prüfen, ob die effektive Steuerbelastung die hypothetische Heimatsteuerbelastung übersteigt. Ist dies der Fall, übernimmt der Arbeitgeber die vereinbarte Differenz. Liegt die tatsächliche Steuerbelastung tiefer, verbleibt der Vorteil typischerweise beim Mitarbeitenden.
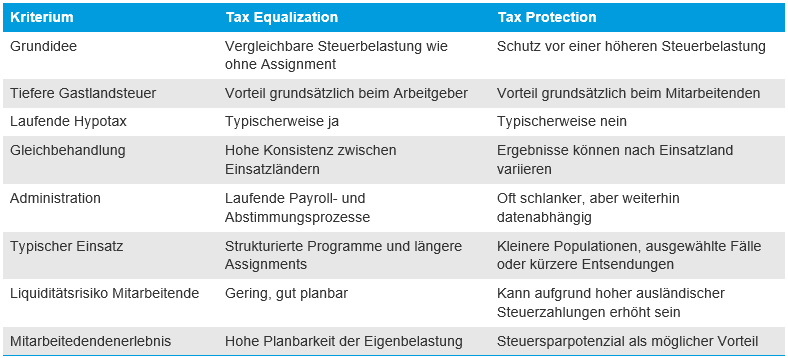
Tax Equalization und Tax Protection im Vergleich
Fazit
Tax Equalization schafft eine vergleichbare Eigenbelastung über verschiedene Einsatzländer hinweg und eignet sich besonders für strukturierte Entsendungsprogramme. Tax Protection lässt mögliche Steuervorteile beim Mitarbeitenden.
Die passende Methode hängt von den Zielen des Unternehmens, der Zusammensetzung der mobilen Population und den verfügbaren administrativen Prozessen ab. Entscheidend ist, dass die gewählte Methode verständlich definiert, konsistent angewendet und durch verlässliche Berechnungs- und Abstimmungsprozesse unterstützt wird. Das Unternehmen sollte klar festlegen, welche Vergütung und Steuern in den Ausgleich einbezogen werden, wie die Hypotax berechnet wird und wie Nachzahlungen oder Rückerstattungen behandelt werden. Diese Einzelheiten gehören in eine klar formulierte Entsendungs- oder Tax Policy.
Unabhängig von der gewählten Methode erfordert die praktische Umsetzung eine enge Abstimmung zwischen Global Mobility, Payroll, HR und den Steuerberatern. Die korrekte Verarbeitung in der Payroll, die Koordination der Steuer-Compliance in mehreren Ländern, die Durchführung von Tax Reconciliations sowie eine transparente Kommunikation gegenüber den Mitarbeitenden sind wesentliche Bestandteile eines funktionierenden Entsendungsprogramms. Klare Verantwortlichkeiten und standardisierte Prozesse tragen dazu bei, eine konsistente Umsetzung der gewählten Steuerausgleichsmethode sicherzustellen.
Wie wir unterstützen
Unsere Global Mobility Spezialisten unterstützen Unternehmen bei der Auswahl, Berechnung und Umsetzung von Tax Equalization und Tax Protection sowie bei der steuerlichen Compliance international mobiler Mitarbeitender. Konkret helfen wir bei:
- Vergleich und Auswahl geeigneter Steuerausgleichsmethoden
- Hypotax-, Gross-up- und Tax-Reconciliation-Berechnungen
- Home- und Host-Country Tax Compliance
- Payroll- und Shadow-Payroll-Unterstützung
- Verständliche Kommunikation gegenüber Mitarbeitenden
Erfahren Sie mehr darüber, wie unser Global Employer Services Team Arbeitgeber und international mobile Mitarbeitende unterstützt.