 Linkedin

 Facebook
 Email
 more

Quelle politique fiscale convient le mieux à vos collaborateurs en mission à l'étranger ?
Un salarié doit-il bénéficier d'une fiscalité locale plus avantageuse lorsqu'il est en mission à Singapour ? Et qui doit supporter la charge fiscale supplémentaire lorsqu'un salarié est en mission en Allemagne ou aux États-Unis ?
Ces questions sont au cœur du choix entre l’égalisation fiscale et la protection fiscale. Ces deux approches visent à protéger les salariés d’une charge fiscale plus élevée résultant d’une mission à l’international, qu’il s’agisse d’une mission de courte ou de longue durée. La différence essentielle réside dans la manière dont les économies d’impôt potentielles sont traitées.
Si la distinction peut sembler simple à première vue, les implications pratiques peuvent être importantes.
Qu’est-ce que l’égalisation fiscale ?
Dans le cadre d’une politique d’égalisation fiscale, l’objectif est de garantir une certaine neutralité de la charge fiscale pour le salarié en mission à l’étranger : la mission ne doit ni lui procurer un avantage fiscal, ni entraîner une charge fiscale supplémentaire.
Pour ce faire, un impôt hypothétique, communément appelé « hypotax », est calculé sur la base de la rémunération que le salarié aurait perçue s’il était resté dans son pays d’origine. Ce montant est généralement prélevé mensuellement sur sa paie.
En contrepartie, l’employeur prend en charge les impôts dus dans le pays d’accueil, conformément à sa politique d’égalisation fiscale, ainsi que, le cas échéant, les impôts liés à l’expatriation restant dus dans le pays d’origine. L’employeur supporte ainsi généralement le surcoût lorsque les impôts réels sont supérieurs à l’« hypotax » et bénéficie, à l’inverse, de l’écart lorsqu’ils sont inférieurs.
L’égalisation fiscale en une phrase
Le salarié paie un impôt hypothétique à son employeur, équivalent au montant d’impôt qu’il aurait dû payer dans son pays d’origine, tandis que l’employeur prend en charge les impôts réels dans le pays d’origine et dans le pays d’accueil.
Qu’est-ce que la protection fiscale ?
Dans le cadre d’une politique de protection fiscale, les impôts réels du salarié sur les revenus couverts par la police sont comparés aux impôts qu’il aurait payés dans son pays d’origine. Si les impôts réels sont plus élevés, l’employeur prend généralement en charge la différence. S’ils sont moins élevés, le salarié conserve l’avantage fiscal.
Contrairement à l’égalisation fiscale, aucun impôt hypothétique n’est généralement retenu de manière récurrente. Le salarié reste responsable du paiement de ses impôts réels, tandis que l’employeur rembourse tout impôt supplémentaire couvert par la police.
La protection fiscale en une phrase
La protection fiscale protège les salariés d’une charge fiscale plus élevée résultant d’une mission à l’international, tandis que les avantages fiscaux reviennent généralement au salarié.
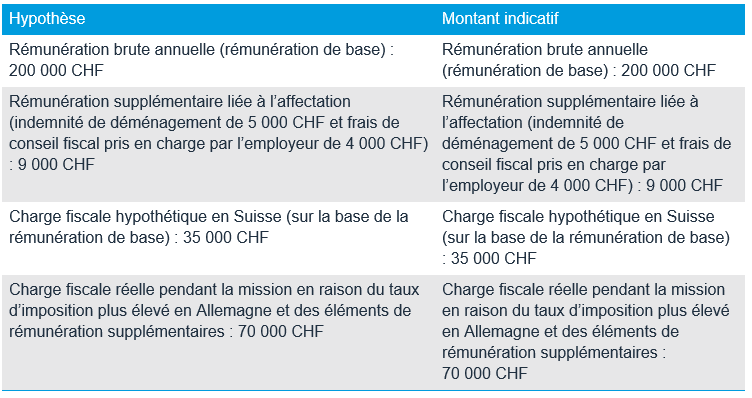
Exemple pratique A : Mission de Zurich à Munich
Scénario d’égalisation fiscale
Dans le cadre d’une politique d’égalisation fiscale, le salarié supporte la charge fiscale hypothétique de 35 000 CHF, tandis que l’employeur prend en charge la charge fiscale réelle de 70 000 CHF.
Dans cet exemple simplifié, l’employeur prend donc en charge la différence de 35'000 CHF.
Scénario de protection fiscale
La charge fiscale réelle de 70'000 CHF est comparée à la charge fiscale hypothétique en Suisse de 35'000 CHF.
L’employeur rembourse la différence de 35'000 CHF, laissant au salarié une charge fiscale de 35'000 CHF.
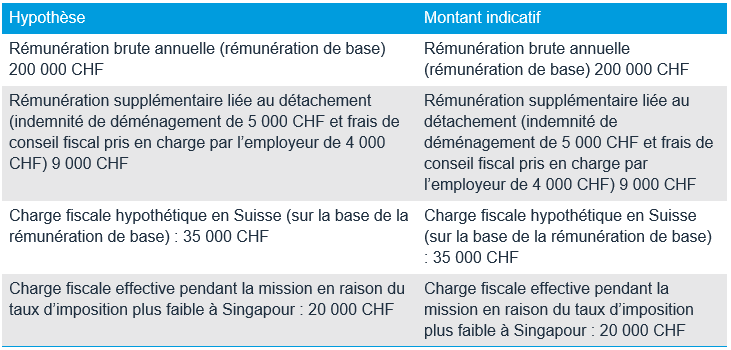
Exemple pratique B : Détachement de Zurich à Singapour
Scénario de protection fiscale
L’obligation fiscale réelle de 20 000 CHF est comparée à l’obligation fiscale suisse hypothétique de 35 000 CHF.
Comme l’obligation fiscale réelle est inférieure, l’avantage fiscal qui en résulte, soit 15 000 CHF, revient au salarié.
Le facteur de coût souvent négligé : la remontée au brut de l’avantage fiscale (gross up d’impôt)
Lorsqu’un employeur prend en charge la charge fiscale personnelle d’un salarié ou rembourse les impôts supplémentaires résultant d’une mission à l’international, ce paiement est généralement imposable. Si l’employeur prend également en charge l’impôt dû sur cet avantage supplémentaire, cela crée un effet d’« impôt sur l’impôt ». Le montant final doit donc être calculé en tenant compte des règles fiscales locales applicables.
Illustration simplifiée
En supposant un taux d’imposition marginal constant de 40 %, un avantage net pour l’employeur de 50 000 CHF donne un montant brut de : 50 000 CHF ÷ (1 − 40 %) = 83 333 CHF.
La différence de 33 333 CHF illustre l’effet d’imposition sur l’imposition. Dans la pratique, le calcul peut également devoir tenir compte des barèmes d’imposition progressifs, des déductions et des prélèvements supplémentaires.
À première vue, l’égalisation fiscale peut sembler être l’option la plus rentable pour les employeurs lorsque les impôts dans le pays d’accueil sont inférieurs à ceux du pays d’origine. Cependant, les majorations fiscales et les formalités administratives supplémentaires peuvent réduire une partie de ces économies. Le choix de l’approche la plus adaptée dépendra en fin de compte de chaque mission et doit être pris en compte lors de l’élaboration de la politique relative aux missions.
Calcul d’égalisation fiscale : le décompte final
Que l’entreprise applique une politique d’égalisation fiscale ou de protection fiscale, un calcul final est généralement réalisé lorsque l’ensemble des données fiscales pertinentes est disponible, généralement après la clôture de l’année fiscale ou l’émission des avis d’imposition correspondants.
Égalisation fiscale
Dans le cadre d’une politique d’égalisation fiscale, le processus de rapprochement sert généralement à :
- Comparer l’impôt hypothétique retenu à l’impôt hypothétique final dû
- Prendre en compte les primes, les rémunérations variables et les attributions d’actions
- Répartir la rémunération entre le pays d’origine et le pays d’accueil
- Déterminer les éventuels paiements supplémentaires ou remboursements
Protection fiscale
La protection fiscale nécessite également une comparaison finale entre l’obligation fiscale réelle et l’obligation fiscale hypothétique dans le pays d’origine. Si l’impôt réel est plus élevé, l’employeur prend en charge la différence convenue. S’il est moins élevé, le salarié conserve généralement l’avantage fiscal qui en résulte.
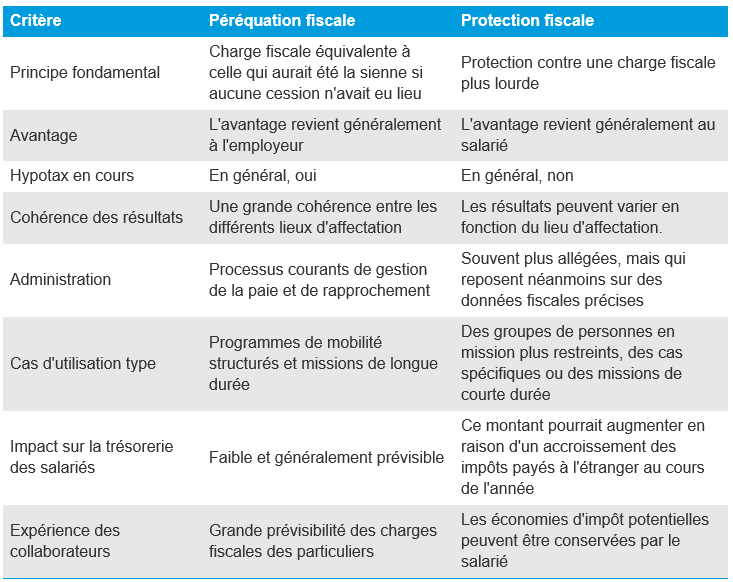
Comparaison entre l'égalisation (péréquation) fiscale et la protection fiscale
Conclusion
L’égalisation fiscale offre aux salariés une charge fiscale personnelle globalement comparable quel que soit leur lieu d’affectation, tandis que la protection fiscale leur permet de bénéficier d’économies d’impôt potentielles pendant une mission internationale.
Il n’existe pas d’approche unique qui convienne à toutes les entreprises. Le choix approprié dépendra des objectifs de l’entreprise, de son personnel mobile et de la manière dont son programme de mobilité internationale est géré. Ce qui importe, c’est que l’approche choisie soit clairement définie et appliquée de manière cohérente. Cela implique de préciser quelles rémunérations et quels impôts sont pris en charge, comment l’impôt hypothétique est calculé et comment les paiements supplémentaires ou les remboursements éventuels sont traités.
La réussite de la mise en œuvre dépend également d’une bonne coordination entre les services de mobilité internationale, de paie, des ressources humaines et les conseillers fiscaux. Des responsabilités clairement définies, des processus fiables et une communication transparente avec les salariés contribuent à garantir que l’approche choisie fonctionne efficacement dans la pratique.
Comment nous pouvons vous aider
Le choix de la bonne approche n’est que la première étape. Nos spécialistes en mobilité internationale peuvent vous accompagner dans la conception, le calcul et la mise en œuvre des politiques d’égalisation fiscale et de protection fiscale, ainsi que dans le respect des obligations de conformité fiscale associées. Cela comprend :
- L’évaluation de l’approche fiscale la plus adaptée
- Le calcul de l’impôt hypothétique, calcul de gross up d’impôt ainsi que calcul d’égalisation fiscale
- La gestion de la conformité fiscale dans le pays d’origine et le pays d’accueil
- L’accompagnement des processus de paie et de paie fictive (shadow payroll)
- La communication claire aux employés des implications fiscales et des politiques relatives aux missions à l’international
Découvrez comment notre équipe Global Employer Services accompagne les employeurs et les salariés en mobilité internationale.